
Eezzee.online — это нишевый онлайн-обменник, ориентированный в первую очередь на операции между USDT (TRC-20/BEP-20/ERC-20), BTC, ETH и рублёвыми счетами российских банков (Сбербанк, Т-Банк/Тинькофф, Райффайзен, СБП). Судя по калькулятору на главной странице, минимальная сумма входа — 100 USDT, резерв по рублям заявлен на уровне ~60 млн ₽, курс USDT→RUB на момент проверки — около 89,7 ₽ за монету, что выглядит как среднерыночный ориентир с заложенной маржой.
Сервис заявляет о работе "EEZZEE Momentum" — опции ускоренного обмена для крупных клиентов, детали которой предлагается уточнять у оператора в личном порядке. Информация о юридическом лице, лицензии, стране регистрации и руководстве на сайте отсутствует — сервис позиционирует себя просто как "торговая марка".
Регуляторный статус: серая зона без опознавательных знаков
В документах сервиса нет ни слова о том, кто именно стоит за eezee.online и по какому законодательству он работает. Правила сервиса определяют Сервис просто как платформу, предоставляющую возможность физическим и юридическим лицам для проведения операций с электронной валютой, без упоминания оператора, его регистрации или лицензии.
Показательный штрих: в разделе "Основные определения" в качестве платёжных систем перечислены "Яндекс.Деньги, BTC, Перфект Мани, QIWI, Payeer и другие" — QIWI и Яндекс.Деньги в их нынешнем виде фактически не существуют (QIWI-банк лишился лицензии в феврале 2024-го, Яндекс.Деньги переехали на юMoney и иностранный контур). Похоже, это текст-шаблон, скопированный из другого обменника или написанный,на вырост, несколько лет назад, — что само по себе не криминал, но намекает на формальный подход к документации.
KYC/AML: три порога, видео с паспортом и 14-дневная конфискация
Здесь начинается самое интересное. У сервиса есть два разных документа по AML — короткая "Политика" и развёрнутая "Политика KYC/AML" — и они противоречат друг другу в пороговых значениях Risk Score:
| Документ | Пункт | Порог блокировки |
|---|---|---|
| Политика | п. 2.3 | Risk Score > 30% или риск-метка ≥ 1% |
| Политика KYC/AML | п. 6.8 | Risk Score > 60% |
| Политика KYC/AML | п. 7.1 | Risk Score > 61% |

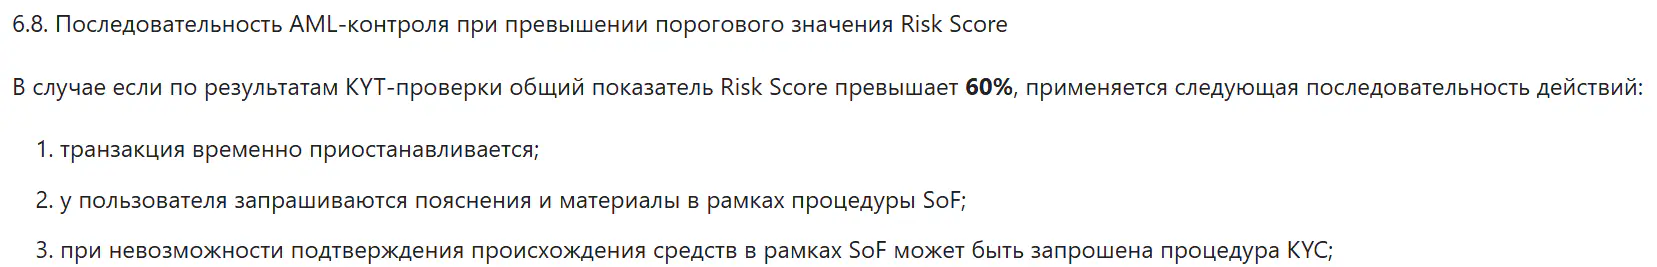

— п. 2.3 Политики vs п. 6.8 и 7.1 Политики KYC/AML: нестыковка порогов. В одном документе блокировка начинается с 30%, в другом — с 60–61%. Причём внутри самой Политики KYC/AML порог в п. 6.8 — 60%, а в соседнем п. 7.1 — уже 61%. Если клиент читает только короткую политику, он может ожидать блокировку при 30%, а на деле она наступит после 60% — или наоборот. Такая рассинхронизация выглядит как результат небрежного редактирования, но фактически даёт сервису простор трактовать порог "как удобно в конкретном кейсе".
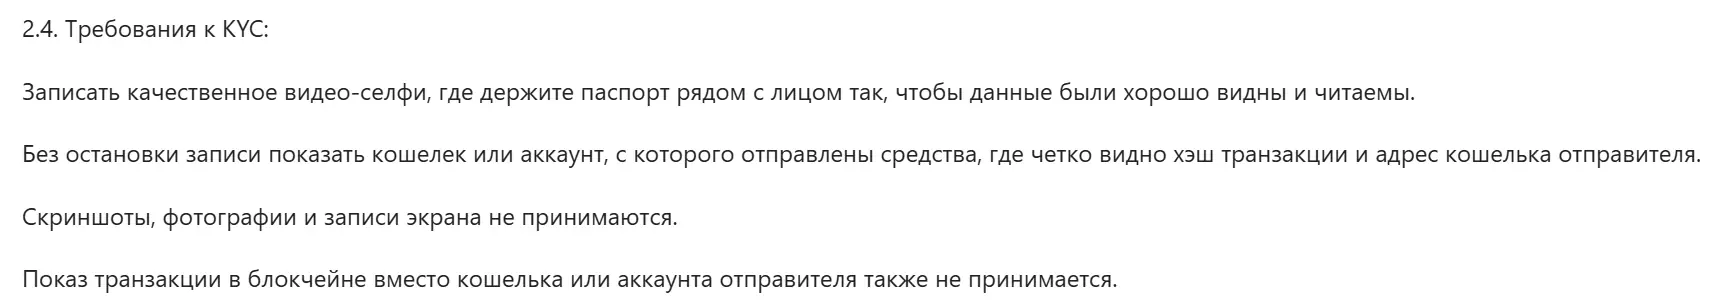
— п. 2.4 Политики: процедура KYC с видео-селфи с паспортом. Требуется записать "качественное видео-селфи, где держите паспорт рядом с лицом", затем без остановки записи показать кошелёк/аккаунт с хэшем транзакции. Скриншоты и записи экрана не принимаются. С одной стороны, это объяснимо как защита от дропов и фродов. С другой — сбор видео с паспортом у анонимного сервиса без юрлица — это сбор идеального комплекта для кражи идентичности. Если базу таких видео сольют или она утечёт, последствия для клиента будут тяжёлее, чем при обычной утечке сканов.

— п. 3.2 Политики: 14-дневная конфискация. "Если Заказчик не предоставит запрошенные данные в течение 14 календарных дней после блокировки, средства переходят в полное владение Исполнителя". Это, пожалуй, самый жёсткий пункт во всей документации. В отрасли стандартом при отказе клиента от KYC является возврат средств минус комиссия или заморозка до выяснения — но не переход средств в собственность обменника. Пункт может применяться и в спорных ситуациях, и в ситуациях, когда клиент просто не успел (болезнь, отпуск, потеря доступа), — формулировка "переходят в полное владение" не оставляет клиенту пространства для манёвра.
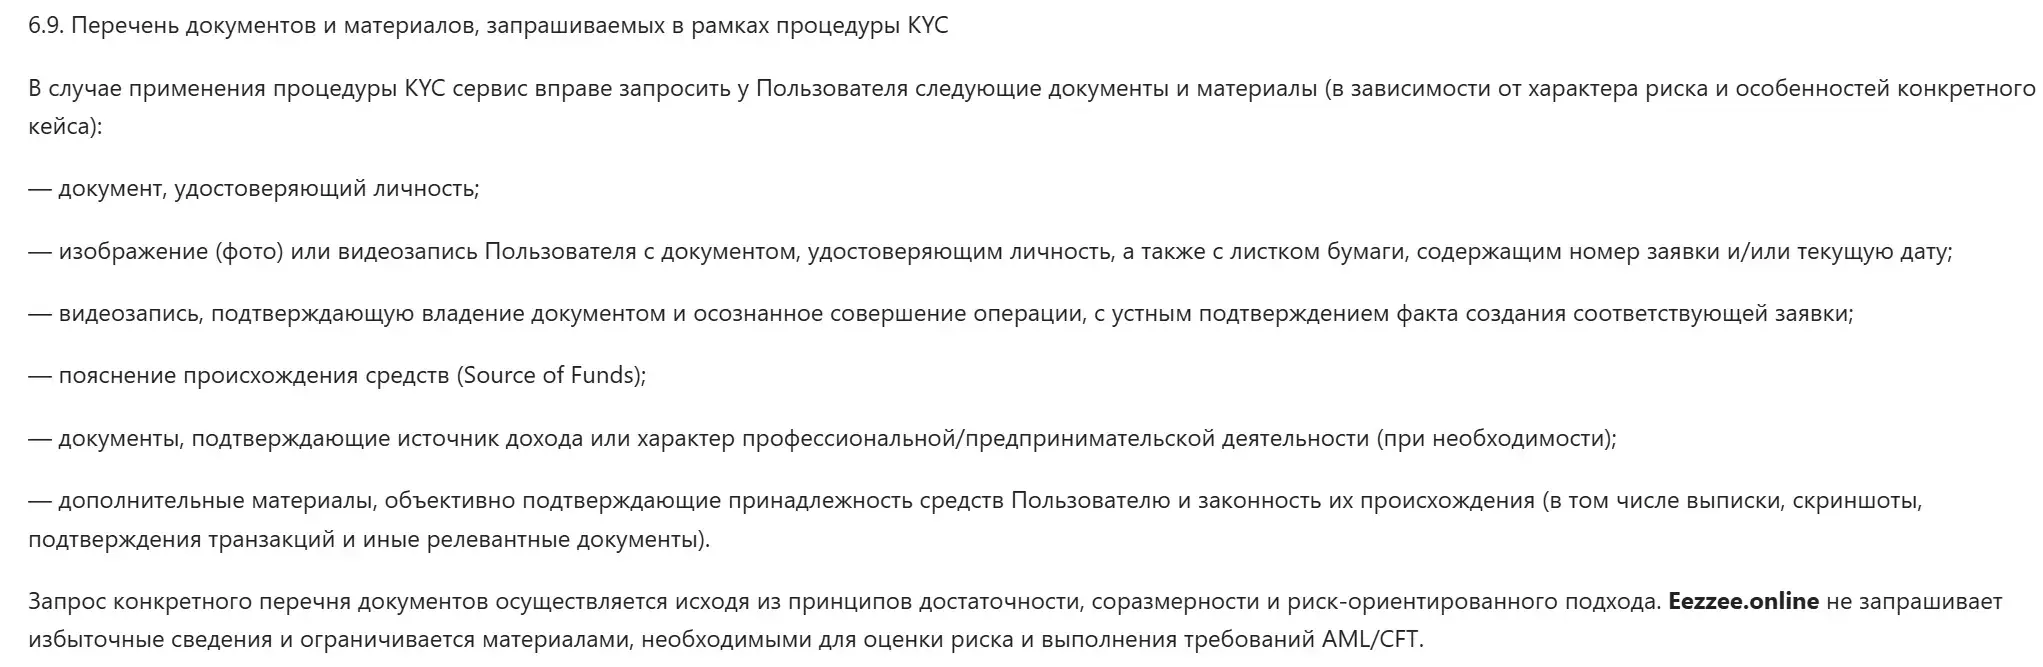
— п. 6.9 Политики KYC/AML: расширенный перечень документов. Помимо видео с паспортом, сервис вправе запросить "документы, подтверждающие источник дохода или характер профессиональной/предпринимательской деятельности". Для обменника, который формально не является банком и не имеет известного регулятора, запрос справок о доходах выглядит как минимум амбициозно. Это похоже на "KYC по требованию", объём которого определяется сервисом.

— п. 8.2 Политики KYC/AML: комиссия до 4% при возврате. "В случае возврата средств, приостановленных в рамках AML-проверки, eezzee.online вправе удержать комиссию в размере до 4% от суммы операции, но не более 100 USDT". Формально это "вправо, но не обязан" (в п. 8.3 уточняется, что "добросовестным пользователям" возврат без удержания), но сама формулировка "вправе удержать" при отсутствии чётких критериев "добросовестности" оставляет люфт для выборочного применения.
Персональные данные: хранение без сроков, передача без границ

— п. 10.1 Политики KYC/AML: "Обработка и хранение данных... осуществляется в защищённом внутреннем контуре с ограниченным доступом". Красиво, но не указано: где физически хранятся данные, в какой юрисдикции, сколько лет, кто имеет доступ, существует ли процедура удаления по запросу клиента. Стандартные вопросы GDPR-уровня (даже если сервис не подпадает под GDPR) здесь просто обойдены.

— п. 3.4 Политики: передача данных по запросам органов. "Информация о Заказчике и операциях предоставляется исключительно по официальным запросам уполномоченных государственных органов в рамках законодательства". Какого законодательства? Юрисдикция не названа — а значит, теоретически это может быть любой орган любой страны, «официальность» которого сервис признает.
Правила обмена: дробные выплаты и перекладывание рисков на клиента
— Правила обмена, раздел "Пользовательское уведомление...", пункт о дробных выплатах: "Выплаты в рублях на банковские карты могут осуществляться дробно — до 5-ти переводов. Выплаты производятся посредством встречных заявок, а также с помощью сторонних верифицированных платежных мерчантов и контрагентов". Похоже, средства на карту клиента могут прийти от нескольких разных физлиц и ИП, а не от самого сервиса. Это классическая схема работы с фиатным контуром в РФ (чтобы обойти лимиты и снизить риск блокировки счетов), но у неё есть обратная сторона: банк клиента видит входящие переводы от незнакомых людей с разными комментариями — и именно карта клиента, а не счёт сервиса, попадает под первый удар при AML-подозрении банка. Сервис об этом знает — что видно по следующему пункту.
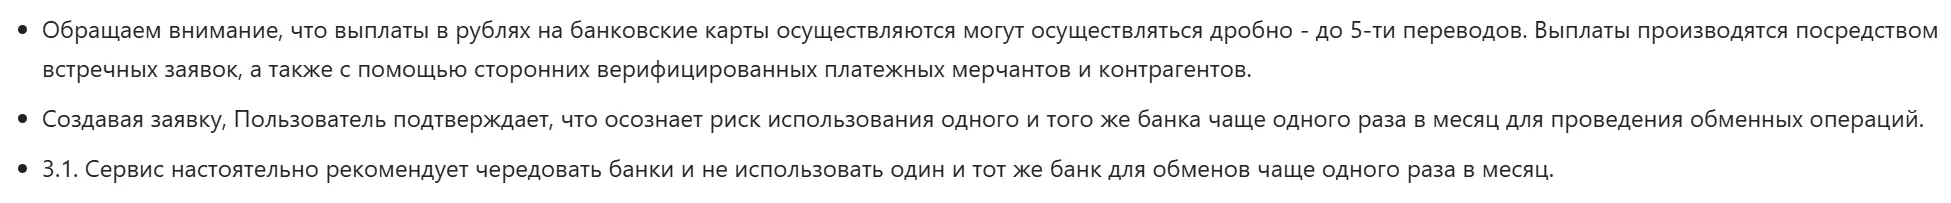
— п. 3.1 Правил обмена: "Сервис настоятельно рекомендует чередовать банки и не использовать один и тот же банк для обменов чаще одного раза в месяц". Фактически — прямое признание, что операции через этот обменник могут привлечь внимание комплаенса банка, если делать их регулярно. Рекомендация честная (многие обменники её дают), но она же и симптоматичная.

— Правила обмена, пункт о подтверждении входящих транзакций: "Пользователь соглашается подтверждать каждую входящую транзакцию. В случае отсутствия подтверждения получения средств Сервис вправе запросить дополнительные доказательства — фото- или видеоматериалы, банковские выписки и иные документы". Бремя доказательства "я получил / я не получил" переложено на клиента. Формулировка "иные документы" — открытая, без ограничений.
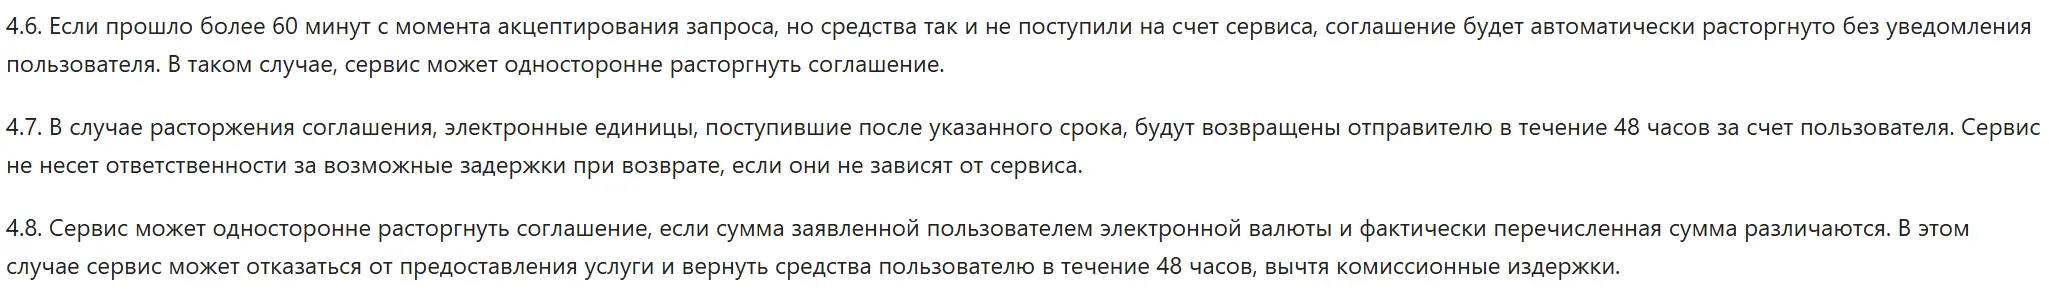
— п. 4.6–4.8 Правил сервиса: если средства клиента не пришли на счёт сервиса за 60 минут, соглашение расторгается автоматически; если пришли позже — возврат в течение 48 часов за счёт пользователя с удержанием комиссионных издержек. Размер этих издержек не определен — ещё одна открытая формулировка.
Что настораживает и что можно списать на стандарт отрасли
Честно сказать: значительная часть этих пунктов — не уникальная особенность eezee.online, а общая практика безлицензионных русскоязычных обменников. Ручная обработка, дробные выплаты, рекомендация чередовать банки, дискреционный KYC "когда сочтём нужным" — так работает чуть ли не весь сегмент. Проблема eezee.online не в том, что он делает что-то из ряда вон, а в том, что он делает это без компенсирующих факторов: без юрлица, без возраста, без страхового фонда.
Проверка отзывов и мониторингов
На Exnode профиль есть, и там встречаются сдержанно-положительные отзывы (Пользуюсь обменником не первый раз, всё стабильно, заявку обработали оперативно, курс приятный), но объём и детализация этих отзывов скромные — нет длинных веток обсуждения, нет истории конфликтных кейсов с разбором.
Обзор на Cryptorussia (ноябрь 2025) отмечает: отзывов в сети очень мало, что нетипично для обменника, заявляющего о внушительных оборотах, при этом редкие позитивные отклики касаются мелких сумм до 10 000 ₽ и хвалят скорость и вежливость менеджеров.
ScamAdviser (обновление ~11 месяцев назад) даёт Trust Score 15/100 с вердиктом Very Likely Unsafe. Из негативных факторов: владелец скрывает WHOIS через платный сервис, сайт зарегистрирован недавно, низкий трафик, на том же сервере размещено много низкорейтинговых сайтов, обнаружены крипто-услуги (классифицируются как high-risk). Стоит сделать поправку: ScamAdviser — автоматический алгоритм, он занижает оценки всем новым крипто-сайтам со скрытым WHOIS, так что 15/100 — это не приговор, а скорее недостаточно данных + все маркеры новичка.
На Bitcointalk есть свежая (сентябрь 2026) представительская тема от команды eezzee.online — но она носит характер анонса, без длительной ветки обсуждения и пользовательского фидбека.
Итого по внешним сигналам: сервис молодой, публичного трек-рекорда почти нет, репутационная база не сформирована. Нет ни массы жалоб на скам (что плюс), ни массы подтверждённых успешных крупных сделок (что минус для оценки надёжности на дистанции).
Вывод
Eezzee.online выглядит как типичный молодой русскоязычный обменник с ручной обработкой и рублево-крипто-фокусом, который декларирует серьёзный AML-подход (использует анализатор Rapira, публикует развёрнутую политику), но при этом работает без прозрачного юрлица, с противоречивыми порогами в собственных документах и с парой пунктов, которые при неблагоприятном сценарии развязывают сервису руки (14-дневная конфискация при непрохождении KYC, дискреционная комиссия до 4% при возврате, отсутствие сроков и юрисдикции хранения персональных данных).
Сервис не показывает классических признаков скама. Для мелких сумм (до ~10–20 тыс. ₽ за операцию) риск выглядит управляемым; для существенных сумм, а также для всех случаев, где KYC может быть запущен — риск повышается и здесь стоит либо заранее взвесить готовность предоставлять видео с паспортом анонимному сервису, либо выбрать альтернативу.
url-адрес
| домен | изучить | зарегистрированный | регистратор | почта жалоб | оценка | среднее | |
|---|---|---|---|---|---|---|---|
| eezzee.online | 27 февраля 2025 г. | Registrar of Domain Names REG.RU LLC | [email protected] | 47/100 | 47,0 | ||
| Чёрный список: NoCoin Hexxium QuidsUp URLhaus FadeMind MetaMask Phishunt Badd-Boyz BlackBook CoinMiner OpenPhish ThreatFox TweetFeed PhishRadar Scam Block Abuse Block Phishing DB ScamSniffer PhishDestroy Malware Block Phishing Army Toxic Domains Filters Heroes GlobalAntiScam Phishing Block Pi-hole Trojan Scam Blocklist Fraud Blocklist Pi-hole Malware Crypto Blocklist Pi-hole Phishing Ransomware Block CyberHost Malware Pi-hole Malicious Pi-hole C2 Servers Thread Intelligence PhishDestroy Community | |||||||
Рейтинг доверия
связанный с этой категорией