
MonetaGO.exchange позиционирует себя как универсальный обменник цифровых и фиатных активов с упором на «неудобные» направления: наличные рубли, переводы на российские банки (Сбер, Т-Банк, Альфа, СБП), китайские платёжные системы Alipay/WeChat, тайские баты с доставкой наличных и оплатой недвижимости, вьетнамские донги через ATM QR. Из крипты принимают USDT (TRC20/BEP20/ERC20/TON/SOL), BTC, ETH, LTC, XMR, SOL, BNB и USDC.
Помимо классического обмена, сервис предлагает нестандартные услуги: трансграничное перемещение наличных «из страны А в страну Б за один день», оплату инвойсов поставщикам в Китай через AliPay/WeChat, SWIFT B2B-платежи, а также оплату недвижимости в Таиланде (Freehold и Leasehold) из России и других стран. Судя по всему, целевая аудитория — русскоязычные пользователи, которым нужны кросс-бордер переводы или вывод крипты в фиат через юго-восточную Азию.
Сайт заявляет, что работает «только для пользователей 18+», не предоставляет услуги по обороту цифровых финансовых активов (ЦФА) физлицам на территории РФ и не зачисляет валюту на счета резидентов РФ. При этом всё основное предложение (Сбер, СБП, Т-Банк, рубли наличными) выглядит ориентированным именно на российскую аудиторию — это первое внутреннее противоречие, о котором поговорим дальше.
Подозрительные пункты и нестыковки
Пункт 4.8 Terms of Service — отсутствие проверки совпадения отправителя и получателя
Сервис не обязан проверять совпадение владельцев Исходного и Результирующего счёта
Это мягко говоря необычно для сервиса, который заявляет у себя жёсткую AML/KYC политику. Большинство легальных обменников требуют, чтобы отправитель и получатель были одним лицом (это базовое AML-требование). Здесь же сервис прямо говорит: «мы не проверяем, один ли это человек». Это может использоваться для вывода чужих средств, и выглядит как противоречие с собственной AML-политикой, где написано «операции допускаются только от владельца платёжного средства».
Противоречие между интерфейсом и п. 5.4 Terms of Service — плавающий курс
На сайте в калькуляторе обмена написано: «Курс фиксируется в момент поступления средств. Если к этому моменту он изменится больше чем на 0,1%, мы предложим новую сумму».
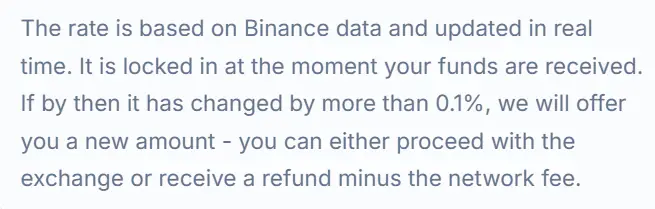
Но в Terms of Service (п. 5.4) указано:
При отклонении курса более чем на 0,3% относительно рыночного курса, определяемого по данным крупных бирж и/или иных публичных источников, используемых Сервисом (в том числе Binance), Сервис вправе пересчитать курс как в сторону увеличения, так и в сторону уменьшения выплаты.
Получается, интерфейс обещает одно (пересчёт при отклонении >0.1% с предложением нового курса), а юридически зафиксировано другое (право пересчитать при отклонении >0.3% в любую сторону, включая уменьшение выплаты). Сервис де-факто оставляет за собой право в одностороннем порядке изменить курс после того, как вы отправили деньги.
Пункт 6.2 Terms of Service — штраф до 20% за корпоративную карту
удержать фактические расходы и комиссию в размере до 20% от суммы поступления для покрытия возможных убытков, комиссий и курсовых рисков
Если вы случайно оплатите с корпоративной карты (или сервиса посчитает оплату «запрещённым платёжным инструментом»), штраф — до 20% от суммы. Это очень агрессивная санкция, которая выглядит скорее как инструмент давления, чем как защита от нарушений.
Пункт 6.5 Terms — 12 часов на снятие наличных через QR
Возврат осуществляется с удержанием комиссии 5%, а также фактических расходов (банковские комиссии, курсовые потери и т.п.).
Если вы не успели снять наличные через банкомат по QR-коду за 12 часов (например, банкомат не работал или вы не доехали), — транзакция аннулируется как «по инициативе пользователя», с вас удержат 5% + банковские сборы + курсовые потери. 12 часов — крайне жёсткий дедлайн, особенно с учётом возможных технических сбоёв банкоматов.
AML-политика, п. 5 — блокировка на 180 дней
Активы блокируются на срок до 180 календарных дней исключительно в рамках проведения проверки и исполнения обязательных требований законодательства, регуляторов, платёжных партнёров или правоохранительных органов.
Полгода — это максимальный срок блокировки активов. При этом в п. 6.3 написано, что по истечении 180 дней пользователь должен самостоятельно связаться с поддержкой в течение 30 календарных дней, иначе... неясно, что происходит с активами (формально, возврат средств не будет осуществлен до тех пор, пока Пользователь полностью не выполнит все требования). Если пользователь пропустит это 30-дневное окно — его средства могут «зависнуть» без возврата.
AML-политика, п. 7 — комиссия за возврат до 10%
При возврате удерживается комиссия до 10% от суммы операции, а также комиссия сети или платёжной системы.
Даже если вы прошли верификацию и ваши средства возвращаются — с вас удержат до 10% (плюс комиссии сети). Это противоречит Refund Policy (п. 7), где указано «Размер такого удержания может составлять до 5% от суммы возврата, но не более эквивалента 100 USD». Какая из двух политик применяется на практике — вопрос открытый.
AML-политика, п. 4.2 — невозврат при критических категориях риска
Возврат активов, связанных с критическими категориями риска, не осуществляется.
Если транзакция классифицирована как связанная с «Mixing», «Sanctions», «Scam» и т.д. — средства не возвращаются вообще. Пользователь, который когда-то получил крипту с биржи, которая потом попала под санкции, может потерять всё.
AML-политика, п. 6.1 — инвазивные KYC-требования
Для разблокировки средств требуется: селфи с документом, видео с полным именем, номером документа, названием сервиса, датой записи, референсом транзакции и демонстрацией источника средств (с открытым мобильным приложением). Плюс рукописное заявление. Это максимально инвазивная процедура, которая может использоваться как барьер — чем сложнее пройти верификацию, тем меньше людей пройдут до конца.
AML-политика, п. 4.1 — противоречие в AML-порогах
В AML-политике указано, что максимальный допустимый совокупный риск — 60%, а транзакции с риском 50–60% подлежат обязательному дополнительному рассмотрению. Но на странице предварительная AML-проверка сказано: «Транзакции с общим Risk Score выше 50% считаются высокорисковыми: заявку могут приостановить». Разные пороги на разных страницах — 50% или 60%? Это создаёт правовую неопределённость.
Пункт 4.10 и 8.2 Terms — отсутствие гарантий
4.10 Сервис прилагает разумные усилия для максимально оперативной обработки Заявок, однако не гарантирует конкретные сроки исполнения
8.2 Сервис не несёт ответственности за убытки Пользователя, возникшие вследствие сбоев, ошибок, ограничений или неисправностей в работе программных и/или аппаратных средств, обеспечивающих функционирование услуг Сервиса
Сервис не гарантирует сроки и ограничивает ответственность только суммой транзакции. Всё, что сверх (упущенная выгода, косвенные убытки) — не его проблема.
Отсутствие юридического лица и юрисдикции
Ни в Terms, ни в AML, ни в Privacy Policy не указано:
- зарегистрированное название компании
- юридический адрес
- юрисдикция регистрации
- лицензии
«Personal data controller is the MonetaGO.exchange service» — это не юридическое лицо, это просто бренд. На Rates.Guru указана страна «Thailand», но без подтверждающих данных. Для сервиса с заявленными резервами $96 млн (по Rates.Guru) — полное отсутствие корпоративной прозрачности выглядит как серьёзный флаг.
Проверка отзывов на сторонних сайтах и мониторингах
Rates.Guru
- Репутация: 84% (Green Zone)
- Отзывов: 48/0/0 — 48 положительных, 0 нейтральных, 0 отрицательных
- Возраст: 9 месяцев
- Резервы: $96,879,247
- Статус: Active
- Обработка заявок: «Instantly» (94% по мнению пользователей)
- Поддержка: «Works Well» (635 голосов)
Отзывы в основном короткие и однотипные: «Everything is fine», «Very good», «Fast exchanger». Встречаются подозрительно шаблонные формулировки, а имена часто западные (Thomas, Dorothy, Kenny, Liam, Emily) при том, что сервис ориентирован на русскоязычную аудиторию. Это может быть признаком накрутки отзывов, хотя прямых доказательств нет.
WOT (Web of Trust)
- Security Score: 5% — крайне низкий балл
- 14 отзывов, все положительные
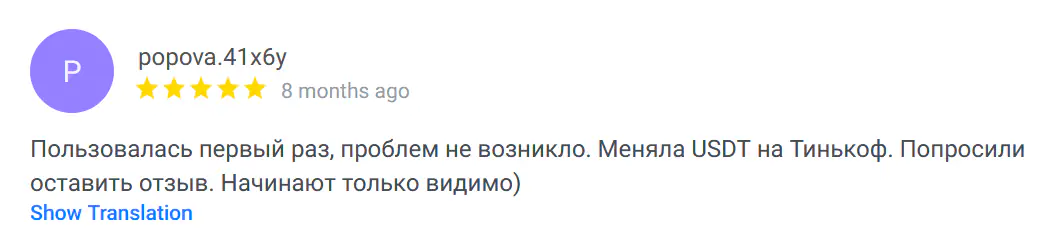
Интересная аномалия: WOT score 5% (минимальный) при 14 положительных пользовательских отзывах. Алгоритм WOT счёл сайт небезопасным, несмотря на то, что пользователи его хвалят. Отзывы на WOT тоже выглядят шаблонно: «Быстро и удобно, без лишних заполнений личных данных», «За множество обменов еще ни разу не подвели», «Это совершенно особенная платформа; я долго над ней работал». Один пользователь даже написал: «Пользовалась первый раз, проблем не возникло... Попросили оставить отзыв. Начинают только видимо)».
Bitcointalk
На Bitcointalk есть анонс-тред MonetaGO (topic 5577282), где сам сервис рекламирует себя с обещаниями «низких комиссий» и «защиты данных». Но активность в треде минимальная, а содержимое — стандартный анонс.
Картина выглядит так: у сервиса есть формально «хорошие» отзывы на профильных мониторингах (Rates.Guru), но:
- все отзывы положительные (0 негативных за 9 месяцев — статистически маловероятно)
- отзывы выглядят шаблонными и односложными
- WOT score 5% при положительных отзывах — аномалия
- нет независимых негативных отзывов, но и нет «живых» развёрнутых обсуждений на форумах
- возраст домена — всего 9 месяцев при заявленных резервах $96M
MonetaGO.exchange не выглядит как прямой скам (есть мониторинги, формально описанные условия, поддержка отвечает), но совокупность красных флагов — противоречия в документах, отсутствие юрлица, жёсткие санкции, подозрительно «идеальные» отзывы, молодой возраст — указывает на то, что риск потери средств при нестандартной ситуации (AML-флаг, отмена после оплаты, техническая проблема) существенно выше, чем у более зрелых и прозрачных конкурентов. Если вы решите пользоваться — только с осторожностью.
url-адрес
| домен | изучить | зарегистрированный | регистратор | почта жалоб | оценка | среднее | |
|---|---|---|---|---|---|---|---|
| monetago.exchange | 10 декабря 2025 г. | Porkbun LLC | [email protected] | 46/100 | 46,0 | ||
| Чёрный список: NoCoin Hexxium QuidsUp URLhaus FadeMind MetaMask Phishunt Badd-Boyz BlackBook CoinMiner OpenPhish ThreatFox TweetFeed PhishRadar Scam Block Abuse Block Phishing DB ScamSniffer PhishDestroy Malware Block Phishing Army Toxic Domains Filters Heroes GlobalAntiScam Phishing Block Pi-hole Trojan Scam Blocklist Fraud Blocklist Pi-hole Malware Crypto Blocklist Pi-hole Phishing Ransomware Block CyberHost Malware Pi-hole Malicious Pi-hole C2 Servers Thread Intelligence PhishDestroy Community | |||||||
источник
https://web.archive.org/web/20261002100028/https://monetago.exchange/en/pages/terms
https://web.archive.org/web/20261002100730/https://monetago.exchange/en/pages/aml
https://web.archive.org/web/20261002103409/https://monetago.exchange/en/pages/refund-policy
https://web.archive.org/web/20261002104420/https://monetago.exchange/en/pages/preliminary-aml-check
Рейтинг доверия
связанный с этой категорией